
Verfahrensdokumentation nach GoBD: Was reingehört und wie du sie erstellst


Deine Buchhaltung läuft digital. Rechnungen kommen per Mail, der Papierkram wird gescannt, gebucht wird im Cloud-Tool, das Reporting zieht sich die Zahlen automatisch. Alles sauber – bis der Betriebsprüfer nach der Verfahrensdokumentation fragt. Und dann stellt sich heraus: Es gibt keine. Oder es gibt eine, die vor drei Jahren aus einer Vorlage kopiert wurde und Prozesse beschreibt, die längst niemand mehr so ausführt. Genau an dieser Stelle wird aus einer gut funktionierenden Buchhaltung ein formelles Problem.
In diesem Artikel erfährst du:
was eine Verfahrensdokumentation ist und was die GoBD konkret verlangen
warum sie für praktisch jedes Unternehmen Pflicht ist – auch für kleine
welche vier Bestandteile hineingehören und
welche Fehler in der Praxis am häufigsten passieren
Was ist eine Verfahrensdokumentation?
Die kurze Antwort: Die Verfahrensdokumentation beschreibt, wie deine Buchführung technisch und organisatorisch tatsächlich funktioniert – vom Eingang eines Belegs bis zu seiner Archivierung. Sie ist kein Buchhaltungsdokument im engeren Sinne, sondern eine Beschreibung deiner Prozesse. Und genau deshalb wird sie so oft vergessen: Sie entsteht nicht nebenbei beim Buchen, sondern nur, wenn sich jemand aktiv hinsetzt.
Die Definition der Finanzverwaltung
Die Grundlage ist das BMF-Schreiben zu den GoBD – den "Grundsätzen zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff". Dort heißt es sinngemäß: Für jedes Datenverarbeitungssystem, das für die Buchführung eingesetzt wird, muss eine übersichtlich gegliederte Verfahrensdokumentation vorliegen, aus der Inhalt, Aufbau, Ablauf und Ergebnisse des Verfahrens vollständig und schlüssig ersichtlich sind.
Wichtig ist das Wort "Verfahren". Gemeint ist nicht nur die Software, sondern der gesamte Weg, den ein Geschäftsvorfall in deinem Unternehmen nimmt: Wie kommt er herein, wer sieht ihn, wer prüft ihn, wie wird er erfasst, wo landet er am Ende, und wie stellst du sicher, dass unterwegs nichts verloren geht oder unbemerkt verändert wird.
GoB, GoBD, Verfahrensdokumentation – wie das zusammenhängt
Die drei Begriffe werden gerne durcheinandergeworfen, bauen aber aufeinander auf.
Die GoB, die Grundsätze ordnungsmäßiger Buchführung, sind der übergeordnete Rahmen. Sie sind teils gesetzlich geregelt (vor allem im HGB), teils ungeschrieben, und sie gelten unabhängig davon, ob du mit Papier oder Software arbeitest. Ihre Kernforderungen: Nachvollziehbarkeit, Vollständigkeit, Richtigkeit, zeitgerechte Buchung, Ordnung und Unveränderbarkeit.
Die GoBD übersetzen diese Grundsätze in die digitale Welt. Sie sagen, was Nachvollziehbarkeit bedeutet, wenn Belege als PDF im Postfach liegen und Buchungen in einer Cloud-Anwendung entstehen. Die GoBD sind selbst kein Gesetz, sondern eine Verwaltungsanweisung – für die Finanzverwaltung aber bindend und damit für dich in der Prüfung höchst relevant.
Die Verfahrensdokumentation ist das Instrument, mit dem du nachweist, dass du die GoBD einhältst. Ohne sie behauptest du in der Prüfung nur, dass deine Prozesse ordnungsgemäß sind. Mit ihr kannst du es zeigen.
Der Maßstab: Nachvollziehbarkeit für einen sachverständigen Dritten
Es gibt keine gesetzlich vorgeschriebene Form, keine Mindestseitenzahl und kein amtliches Formular. Der Maßstab ist ein anderer, und er ist überraschend praktisch: Ein sachverständiger Dritter muss sich in angemessener Zeit einen Überblick über deine Geschäftsvorfälle und deine Lage verschaffen können.
Übersetzt heißt das: Stell dir eine Person vor, die etwas von Buchhaltung versteht, aber nichts von deinem Unternehmen. Sie bekommt deine Verfahrensdokumentation und sonst nichts. Kann sie danach erklären, wie bei euch eine Eingangsrechnung vom Postfach in die Buchhaltung kommt? Wenn ja, ist die Dokumentation gut genug. Wenn sie an drei Stellen raten muss, ist sie es nicht.
Dieser Test ist deutlich hilfreicher als jede Seitenzahl-Faustregel. Er erklärt auch, warum eine schlanke, ehrliche Dokumentation besser ist als eine dicke, die aus Textbausteinen besteht.
Warum du eine Verfahrensdokumentation brauchst
Die Verfahrensdokumentation hat den Ruf, reine Prüferbeschäftigung zu sein. Das wird ihr nicht gerecht – aber selbst wenn es so wäre: Sie ist Pflicht, und ihr Fehlen kann teuer werden.
Pflicht für praktisch jedes Unternehmen – auch für kleine und für Startups
Die GoBD gelten für alle, die buchführungs- oder aufzeichnungspflichtig sind. Das ist eine sehr große Gruppe. Sie umfasst nicht nur Kapitalgesellschaften mit doppelter Buchführung, sondern auch Einzelunternehmen und Freiberufler mit Einnahmen-Überschuss-Rechnung, sobald sie steuerliche Aufzeichnungspflichten haben – und die haben sie praktisch immer, spätestens über das Umsatzsteuerrecht.
Eine Größengrenze gibt es nicht. Es gibt keine Regelung, nach der Unternehmen unter einem bestimmten Umsatz oder mit weniger als X Mitarbeitenden befreit wären. Was sich mit der Größe ändert, ist nur der Umfang: Ein Zwei-Personen-Startup mit einem Buchhaltungstool, einem Bankkonto und einem Mailpostfach braucht eine deutlich kürzere Dokumentation als ein Handelsunternehmen mit Warenwirtschaft, Kassensystem und drei Schnittstellen. Kurz ist erlaubt. Gar nicht ist es nicht.
Wer verantwortlich ist: Geschäftsführung, Buchhaltung oder Steuerberatung?
Die Verantwortung liegt beim Unternehmen, nicht beim Dienstleister. Auch wenn du deine Buchhaltung vollständig ausgelagert hast, bleibt die Pflicht zur ordnungsmäßigen Buchführung bei der Geschäftsführung. Das ist der Punkt, an dem sich in der Praxis die meisten Missverständnisse auflösen lassen: Die Steuerberatung kann die Buchungen erstellen, aber sie kann nicht dokumentieren, wie in deinem Unternehmen Rechnungen freigegeben werden oder wer Zugriff auf das Postfach hat. Das weiß nur ihr.
Sinnvoll ist deshalb eine Arbeitsteilung. Die Geschäftsführung verantwortet und gibt frei. Die Buchhaltung – intern oder extern – liefert die Prozessbeschreibung für den Teil, den sie selbst ausführt. Und wer die Systeme betreut, steuert die technische Sicht bei. Wichtig ist, dass am Ende eine Person benannt ist, die die Dokumentation pflegt. Sonst veraltet sie garantiert.
Ohne Dokumentation drohen formelle Mängel – und im schlimmsten Fall die Hinzuschätzung
Eine fehlende Verfahrensdokumentation ist zunächst ein formeller Mangel: Die Buchungen selbst können richtig sein, aber die Ordnungsmäßigkeit ist nicht belegt. Ein materieller Mangel wäre dagegen ein inhaltlicher Fehler – ein fehlender Umsatz, ein doppelt gebuchter Beleg.
Entscheidend ist, dass diese Grenze durchlässig ist. Die GoBD selbst formulieren das differenziert: Solange eine fehlende oder unzureichende Verfahrensdokumentation die Nachvollziehbarkeit und Nachprüfbarkeit nicht beeinträchtigt, liegt kein Mangel mit sachlichem Gewicht vor, der zum Verwerfen der Buchführung führt. Das ist die gute Nachricht – und gleichzeitig die Stelle, an der es unangenehm wird. Denn ob die Nachvollziehbarkeit beeinträchtigt ist, beurteilt in erster Instanz der Prüfer. Und je digitaler und arbeitsteiliger deine Prozesse sind, desto schwerer lässt sich ohne Dokumentation nachvollziehen, was tatsächlich passiert ist.
Wird die Buchführung verworfen, kann das Finanzamt die Besteuerungsgrundlagen schätzen. Die Rechtsgrundlage dafür ist § 162 AO. Eine Schätzung fällt selten zu deinen Gunsten aus, und der Aufwand, sie im Nachhinein zu entkräften, übersteigt den Aufwand für die Dokumentation um ein Vielfaches.
Was Prüfer in der Praxis tatsächlich verlangen
In einer Betriebsprüfung wird selten die Dokumentation als Kunstwerk bewertet. Gefragt wird nach konkreten Dingen, und meistens sind es dieselben:
Welche Systeme sind im Einsatz, und wie hängen sie zusammen?
Wie kommt ein Beleg ins System, und wie ist sichergestellt, dass keiner verloren geht?
Wer darf buchen, wer darf ändern, wer darf freigeben?
Wie wird verhindert, dass eine festgeschriebene Buchung nachträglich verändert wird?
Wo liegen die Daten, wie lange, und wie bekomme ich als Prüfer Zugriff darauf?
Habt ihr Papierbelege vernichtet, und wenn ja, auf welcher Grundlage?
Seit wann gilt diese Fassung der Dokumentation, und was galt vorher?
Wenn deine Verfahrensdokumentation diese sieben Fragen beantwortet, hast du den größten Teil erledigt.
Diese vier Bestandteile gehören in jede Verfahrensdokumentation
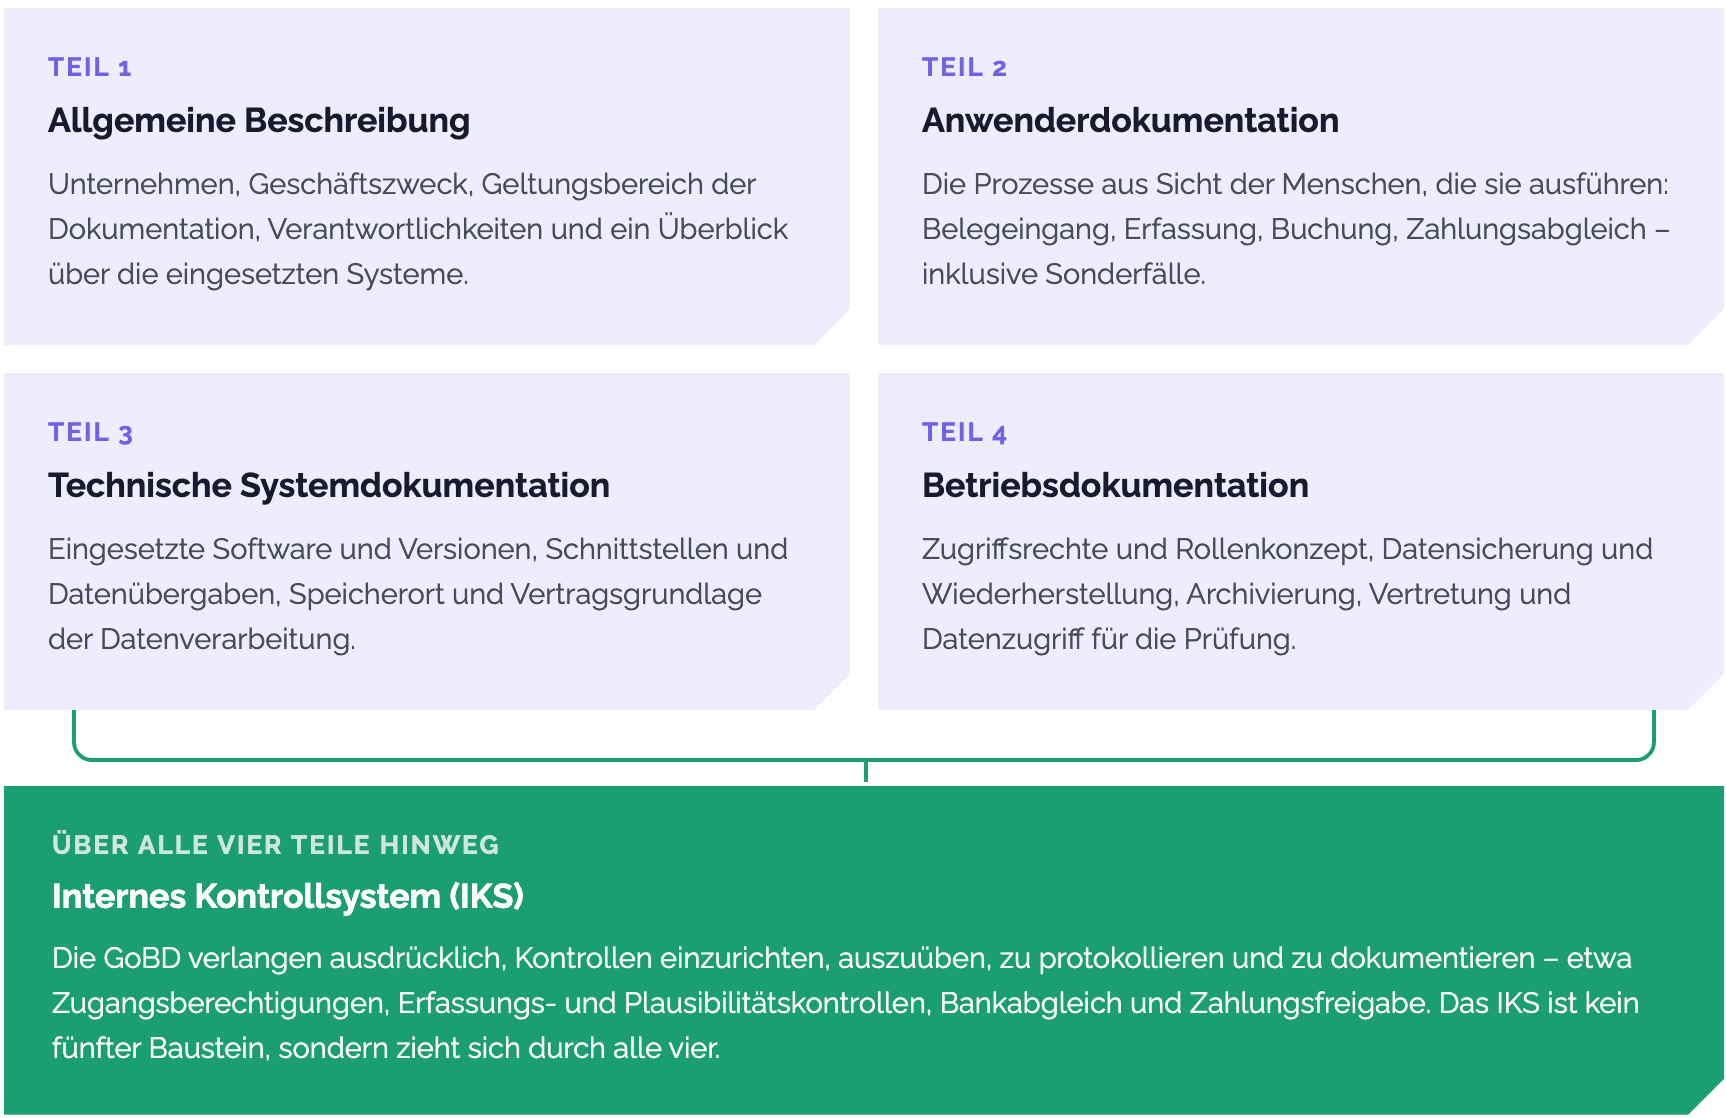
Die GoBD nennen vier Bausteine. Diese Struktur hat sich als Gliederung durchgesetzt, und es lohnt sich, ihr zu folgen – schon deshalb, weil ein Prüfer sich darin sofort zurechtfindet.
Teil 1. Allgemeine Beschreibung
Der Rahmen. Hier beschreibst du, worum es überhaupt geht: dein Unternehmen, den Geschäftszweck, den Umfang der Buchführung, welche Bereiche die Dokumentation abdeckt und welche nicht. Dazu gehören die Verantwortlichkeiten, der Geltungsbereich und ein Überblick über die eingesetzten Systeme.
Dieser Teil ist kurz, aber er entscheidet über die Lesbarkeit des Rests. Wer hier gleich einen sauberen Überblick bekommt, liest die folgenden Kapitel mit den richtigen Erwartungen.
Teil 2. Anwenderdokumentation
Das Herzstück und der Teil, der die meiste Arbeit macht. Hier beschreibst du die Prozesse aus Sicht der Menschen, die sie ausführen: Wie werden Eingangsrechnungen erfasst? Wie entstehen Ausgangsrechnungen? Wie läuft die Bankbuchung, wie der Zahlungsabgleich? Wie werden wiederkehrende Buchungen behandelt? Was passiert mit Belegen, die nicht per Mail kommen, sondern aus einem Portal heruntergeladen werden müssen?
Sinnvoll ist es, hier wirklich den Ablauf zu beschreiben, in der Reihenfolge, in der er stattfindet – inklusive der unschönen Sonderfälle. Genau die sind es, die in der Prüfung Fragen aufwerfen.
Teil 3. Technische Systemdokumentation
Die Sicht auf die Software. Welche Systeme sind im Einsatz, in welcher Version, von welchem Anbieter, mit welcher Funktion in der Kette? Wie sind sie verbunden – über native Schnittstellen, über Importe, über manuelle Übertragung? Wo liegen die Daten, in welchem Rechenzentrum, unter welchem Vertrag?
Bei Cloud-Software musst du keine Programmierdokumentation liefern. Wichtig ist die Beschreibung der Rolle im Gesamtprozess und der Nachweis, dass die Datenverarbeitung nachvollziehbar bleibt.
Teil 4. Betriebsdokumentation
Wie das System im Alltag betrieben wird: Zugriffsrechte und Rollenkonzept, Berechtigungsvergabe beim Ein- und Austritt von Mitarbeitenden, Datensicherung, Wiederherstellung, Ausfallkonzept, Vertretungsregelungen. Auch die Aufbewahrung und Archivierung gehören hierher, ebenso die Frage, wie der Datenzugriff für die Finanzverwaltung sichergestellt wird.
Und das interne Kontrollsystem (IKS) nicht vergessen
Die GoBD verlangen ausdrücklich, dass du Kontrollen einrichtest, ausübst, protokollierst und dokumentierst. Das IKS ist damit kein optionales Extra, sondern integraler Bestandteil – üblicherweise innerhalb der Betriebsdokumentation, gerne aber auch als eigener Abschnitt, weil es sonst leicht untergeht.
Gemeint sind keine Konzernstrukturen. Ein IKS in einem kleinen Unternehmen kann aus wenigen, klar beschriebenen Kontrollen bestehen: eine Zugangsberechtigungskontrolle, eine Erfassungskontrolle beim Belegeingang, eine Plausibilitätskontrolle vor der Festschreibung, ein monatlicher Abgleich der Bankkonten, eine Freigabe vor Zahlung. Entscheidend ist, dass die Kontrollen benannt sind, dass klar ist, wer sie ausführt, und dass sie tatsächlich stattfinden.
Wenn du in einem sehr kleinen Team arbeitest, in dem eine Person die Buchhaltung allein verantwortet, lässt sich ein Vier-Augen-Prinzip nicht überall abbilden. Das ist kein K.-o.-Kriterium – aber du solltest es offen benennen und beschreiben, welche kompensierenden Kontrollen es stattdessen gibt, etwa eine periodische Durchsicht durch die Geschäftsführung oder die Steuerberatung.
Verfahrensdokumentation erstellen – in sechs Schritten
Der Reihe nach vorzugehen spart viel Zeit. Wer direkt mit dem Schreiben beginnt, merkt spätestens in der Mitte, dass die Hälfte der Informationen fehlt.
Schritt 1: Systeme und Schnittstellen inventarisieren
Liste alles auf, was an der Buchführung beteiligt ist: Buchhaltungssoftware, Rechnungstool, Bankzugang, Scan- oder Postdienstleister, Mailpostfach für Belegeingang, Reporting-Tool, Tabellen, mit denen Daten vorbereitet werden. Auch Excel gehört dazu, wenn damit Buchungen vorbereitet oder Daten transformiert werden. Notiere zu jedem System, was hineingeht, was herauskommt und wie die Übergabe funktioniert.
Schritt 2: Belegfluss end-to-end abbilden
Verfolge einen typischen Beleg von Anfang bis Ende – und zwar für jede Belegart getrennt: Eingangsrechnung, Ausgangsrechnung, Bankbewegung, Kassenbeleg, Reisekosten, Bewirtungsbelege, Lohnunterlagen. Wo entsteht der Beleg, wer nimmt ihn entgegen, wo wird er zwischengelagert, wann und von wem wird er erfasst, wann festgeschrieben, wo archiviert?
Der ehrlichste Weg ist, das einmal live mitzuschreiben, statt es aus dem Gedächtnis zu rekonstruieren. Fast immer taucht dabei mindestens ein Schritt auf, den niemand auf dem Zettel hatte.
Schritt 3: Rollen, Rechte und Freigaben festhalten
Wer hat Zugang zu welchem System, mit welchen Rechten? Wer darf erfassen, wer buchen, wer festschreiben, wer Zahlungen freigeben und auslösen? Wer vertritt wen? Wie werden Rechte vergeben und wieder entzogen, wenn jemand das Unternehmen verlässt?
Eine Tabelle mit Rolle, Person und Berechtigung reicht völlig aus und ist der Prosa deutlich überlegen.
Schritt 4: Kontrollen beschreiben
Jetzt kommt das IKS. Gehe deinen Belegfluss aus Schritt 2 noch einmal durch und markiere die Stellen, an denen geprüft wird – oder geprüft werden sollte. Zu jeder Kontrolle gehören: Was wird geprüft, von wem, wie oft, und was passiert, wenn eine Abweichung auffällt.
Schritt 5: Aufbewahrung, Archivierung und Datenzugriff regeln
Halte fest, wo die aufbewahrungspflichtigen Unterlagen liegen, in welchem Format, wie lange und wie sie vor Veränderung geschützt sind. Die Aufbewahrungsfristen sind gestaffelt: Bücher, Inventare, Jahresabschlüsse und Lageberichte grundsätzlich zehn Jahre, Buchungsbelege seit der Bürokratieentlastung des Jahres 2025 in der Regel acht Jahre, Handels- und Geschäftsbriefe sechs Jahre. Prüfe die für dich geltenden Fristen im Zweifel mit deiner Steuerberatung, es gibt Sonderfälle.
Ergänze außerdem, wie der Datenzugriff für die Finanzverwaltung funktioniert – also ob du unmittelbaren Zugriff im System gewähren kannst, Auswertungen bereitstellst oder Daten auf einem Datenträger übergibst. Wichtig bei reinen Cloud-Lösungen: Kläre vorab, wie ein Export tatsächlich aussieht und ob er maschinell auswertbar ist.
Schritt 6: Freigabe, Versionierung und Änderungshistorie
Eine Verfahrensdokumentation ohne Datum und Version ist praktisch wertlos, weil sich nicht mehr feststellen lässt, welcher Prozess zu welchem Zeitpunkt galt. Genau darauf kommt es in der Prüfung aber an: Der Prüfer schaut auf zurückliegende Jahre und muss wissen, wie damals gearbeitet wurde.
Führe deshalb eine Änderungshistorie mit Version, Datum, geänderten Abschnitten und verantwortlicher Person. Und bewahre alte Fassungen auf – die Dokumentation unterliegt selbst der Aufbewahrungspflicht, und zwar in allen Versionen, die während der Aufbewahrungsfrist gegolten haben. Die aktuelle Fassung sollte von der Geschäftsführung freigegeben und unterschrieben sein.
Sonderfall ersetzendes Scannen
Sobald du Papierbelege digitalisierst und die Originale anschließend vernichtest, gelten zusätzliche Anforderungen. Dieser Teil wird in Prüfungen auffallend oft angesprochen, weil er leicht zu kontrollieren ist.
Wann du Papierbelege vernichten darfst
Grundsätzlich ist das ersetzende Scannen zulässig: Du darfst aufbewahrungspflichtige Unterlagen bildlich erfassen und die Papieroriginale danach vernichten, sofern der Scan bildlich und inhaltlich mit dem Original übereinstimmt, unveränderbar gespeichert wird und über die gesamte Aufbewahrungsfrist lesbar bleibt.
Zwei Einschränkungen sind wichtig. Erstens gibt es Unterlagen, die im Original aufzubewahren sind – etwa Eröffnungsbilanzen und Jahresabschlüsse sowie bestimmte Urkunden und Zollbelege. Zweitens funktioniert das Ganze nur, wenn der Scanprozess dokumentiert ist. Ohne schriftliche Anweisung fehlt der Nachweis, dass sauber digitalisiert wurde.
Was die Scan-Anweisung enthalten muss
Die Organisationsanweisung zum Scannen sollte mindestens klären:
wer scannen darf
zu welchem Zeitpunkt gescannt wird, also ob beim Eingang, nach Freigabe oder nach der Buchung
welche Unterlagen gescannt werden und welche vom Verfahren ausgenommen sind
ob in Farbe gescannt werden muss – relevant immer dann, wenn die Farbe eine Aussage trägt, etwa bei Sichtvermerken oder Markierungen
wie die Qualitätskontrolle auf Lesbarkeit und Vollständigkeit abläuft
wie Fehler protokolliert und behandelt werden
wann und durch wen die Papieroriginale vernichtet werden
Diese Anweisung ist Teil der Verfahrensdokumentation und keine separate Baustelle. Wenn du einen Scan- oder Postdienstleister einsetzt, beschreibe zusätzlich die Schnittstelle: Was übernimmt der Dienstleister, was bleibt bei euch, und wie prüft ihr das Ergebnis?
Die häufigsten Fehler bei der Verfahrensdokumentation
Aus der Praxis wiederholen sich vor allem diese sechs:
Die Vorlage wird ungeprüft übernommen. Ein Muster ist ein guter Startpunkt, aber es beschreibt fremde Prozesse. Eine Dokumentation, die Systeme oder Abläufe nennt, die es bei euch nicht gibt, schadet mehr als sie nützt.
Die Dokumentation ist veraltet. Der Toolwechsel vor zwei Jahren ist nicht eingearbeitet. Damit beschreibt das Dokument nachweislich etwas anderes als die Realität – und das ist der schlechteste denkbare Ausgangspunkt für eine Prüfung.
Das IKS fehlt oder besteht aus einem Satz. Kontrollen zu behaupten, ohne sie zu benennen, reicht nicht.
Es gibt keine Versionierung. Ohne Historie lässt sich nicht zeigen, welcher Prozess im Prüfungszeitraum galt.
Die Sonderfälle fehlen. Dokumentiert wird der saubere Standardablauf, nicht die Rechnung, die manuell aus einem Portal gezogen wird, oder die Excel-Datei, mit der die Wiederkehrer vorbereitet werden. Gerade diese Stellen sind aber prüfungsrelevant.
Niemand ist zuständig. Ohne benannte verantwortliche Person und festen Turnus veraltet jede Dokumentation innerhalb eines Jahres.
Häufige Fragen zur Verfahrensdokumentation
Ist eine Verfahrensdokumentation Pflicht?
Ja. Sie ergibt sich aus den GoBD und gilt für alle buchführungs- und aufzeichnungspflichtigen Unternehmen, unabhängig von Größe und Rechtsform. Eine Ausnahme für Kleinunternehmen gibt es nicht.
Wie lang muss eine Verfahrensdokumentation sein?
Es gibt keine Vorgabe. Maßgeblich ist allein, ob ein sachverständiger Dritter deine Prozesse in angemessener Zeit nachvollziehen kann. Für ein kleines Unternehmen mit wenigen Systemen sind zwanzig bis dreißig Seiten realistisch, für komplexe Strukturen entsprechend mehr.
Gibt es eine Vorlage oder ein Muster?
Von der Finanzverwaltung selbst gibt es kein amtliches Muster. Es existieren aber etablierte Musterdokumentationen von Verbänden, etwa zur Belegablage, die als Struktur taugen. Sie ersetzen die inhaltliche Arbeit nicht: Der eigentliche Aufwand liegt darin, deine tatsächlichen Prozesse zu erheben und zu beschreiben.
Wie oft muss sie aktualisiert werden?
Immer dann, wenn sich etwas Wesentliches ändert – neues Tool, neue Schnittstelle, neuer Prozess, neue Verantwortlichkeiten. Zusätzlich empfiehlt sich eine jährliche Durchsicht mit Vermerk in der Änderungshistorie, auch wenn sich nichts geändert hat. Dann steht schwarz auf weiß, dass die Fassung geprüft und weiterhin gültig ist.
Was kostet die Erstellung?
Das hängt fast vollständig vom Aufwand für die Prozesserhebung ab, nicht vom Schreiben. Bei einer überschaubaren digitalen Buchhaltung mit zwei bis drei Systemen sind wenige Arbeitstage realistisch. Aufwendiger wird es, wenn Prozesse historisch gewachsen sind, mehrere Personen beteiligt sind oder Schnittstellen und Sonderfälle erst rekonstruiert werden müssen.
Fazit: Einmal sauber aufsetzen, dann pflegen
Die Verfahrensdokumentation ist kein Dokument, das man einmal schreibt und dann ablegt. Sie ist die schriftliche Fassung deiner Buchhaltungsprozesse – und die ändern sich. Der Aufwand liegt fast vollständig in der ersten Erstellung, weil du dabei zum ersten Mal systematisch aufschreibst, wie bei euch tatsächlich gearbeitet wird. Danach ist es Pflege: bei jedem Toolwechsel, bei jedem neuen Prozess, einmal jährlich zur Durchsicht.
Der Nebeneffekt wird oft unterschätzt. Wer den Belegfluss einmal end-to-end aufschreibt, findet in aller Regel mindestens zwei Stellen, an denen doppelt gearbeitet wird oder eine Kontrolle fehlt. Insofern ist die Dokumentation nicht nur Prüfungsvorsorge, sondern auch ein ziemlich gutes Diagnoseinstrument für die eigene Buchhaltung.
Du willst deine Buchhaltungsprozesse sauber aufsetzen und dokumentieren – oder weißt nicht, ob deine bestehende Dokumentation noch zu eurer Realität passt? Sprich uns an. Wir bauen digitale Buchhaltungsprozesse für Startups und mittelständische Unternehmen und wissen, worauf es dabei ankommt.


